
મિતાલી મહેતા
લગભગ છ મહિનાથી સમીર પોતાના બેંક ખાતામાં પડેલા ₹5 લાખનું ક્યાં રોકાણ કરવું એ નક્કી કરવાનો પ્રયાસ કરી રહ્યો હતો. શરૂઆત મ્યુચ્યુઅલ ફંડ્સ વિશે જાણકારી મેળવવાથી કરી. એક વેબસાઇટ ફંડ Aની ભલામણ કરતી હતી, તો બીજી વેબસાઇટ પર ફંડ Bનું રેટિંગ વધુ હતું. એક સહકર્મીએ ફંડ C સૂચવ્યું, કારણ કે તેણે તાજેતરમાં ખૂબ સારું વળતર આપ્યું હતું.
સમીરે અલગ-અલગ ફંડના વળતર, એક્સપેન્સ રેશિયો, રેટિંગ અને પોર્ટફોલિયોની સરખામણી કરી. તેણે વીડિયો જોયા, લેખો વાંચ્યા અને ઓનલાઈન ચર્ચાઓ પણ ફંફોળી, પરંતુ જેમ-જેમ તેની પાસે માહિતી વધતી ગઈ, તેમ-તેમ તેની મૂંઝવણ પણ વધતી ગઈ.
જો મેં ખોટું ફંડ પસંદ કરી લીધું તો?
રોકાણ કર્યાના તરત પછી જ બજાર ઘટી ગયું તો?
મારે માર્કેટ કરેક્શનની રાહ જોવી જોઈએ?
કદાચ કોઈ વધુ સારો વિકલ્પ હશે, જેના વિશે મેં હજી વિચાર્યું જ નથી!
દર વખતે સમીર નિર્ણય લેવાની નજીક પહોંચતો ત્યારે કોઈ નવી માહિતી તેને ફરી વિચારવા મજબૂર કરતી. છ મહિના પછી પણ ₹5 લાખ ત્યાં જ પડ્યા હતા, જ્યાંથી આ આખી પ્રક્રિયાની શરૂઆત થઈ હતી.
હા, એ ખરું કે સમીરે કોઈ ખોટો રોકાણનો નિર્ણય લીધો નહોતો. હકીકતમાં, તેણે કોઈ નિર્ણય લીધો જ નહોતો. અને સમસ્યા ત્યાં જ હતી.
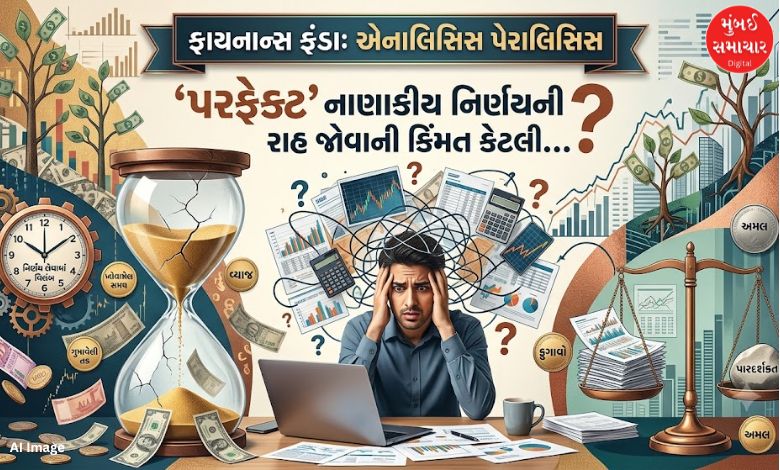
ભૂલ ક્યાં થાય છે? ‘પરફેક્ટ’ નિર્ણયની રાહ જોવી એમાં !
આપણે ઘણીવાર માનીએ છીએ કે વધુ સારો નાણાકીય નિર્ણય લેવા માટે વધુ માહિતીની જરૂર પડે. અમુક હદ સુધી આ વાત સાચી પણ છે. મહત્ત્વના નિર્ણયો સમજી-વિચારીને અને પૂરતી જાણકારી મેળવ્યા પછી જ લેવા જોઈએ, પરંતુ એક તબક્કા પછી વધુ માહિતી સ્પષ્ટતા વધારવાને બદલે મૂંઝવણ વધારવા લાગે છે.
આને જ ‘એનાલિસિસ પેરાલિસિસ’ કહેવામાં આવે છે. કોઈ નિર્ણય વિશે એટલું બધું વિચારવું અને વિશ્ર્લેષણ કરવું કે અંતે તમે નિર્ણય જ ન લઈ શકો.
પર્સનલ ફાઇનાન્સમાં તે અનેક રીતે જોવા મળે છે. કયું મ્યુચ્યુઅલ ફંડ સૌથી સારું? રોકાણ કરવાનો આ યોગ્ય સમય છે? ઘર અત્યારે ખરીદવું કે થોડી રાહ જોવી? કઈ વીમા પૉલિસી પસંદ કરવી? જઈંઙ અત્યારે વધારવી કે આગામી પગાર વધારા પછી?
અલબત્ત, આ બધા પ્રશ્નો યોગ્ય છે. સમસ્યા ત્યારે શરૂ થાય છે, જ્યારે સંપૂર્ણ ખાતરી મેળવવાની કોશિશ તમને કોઈ પગલું જ ભરવા દેતી નથી.
આવું કેમ થાય છે?
નાણાકીય નિર્ણયોમાં અનિશ્ચિતતા રહેતી હોય છે અને આપણામાંથી મોટાભાગના લોકોને પોતાનો નિર્ણય ખોટો પડવાની શક્યતા પસંદ નથી. તેથી આપણે વધુ ને વધુ માહિતી શોધતા રહીએ છીએ એ આશામાં કે કોઈ એક તબક્કે એક વિકલ્પ સંપૂર્ણપણે સાચો અને નિશ્ચિત લાગશે, પરંતુ પર્સનલ ફાઇનાન્સમાં આવી સંપૂર્ણ નિશ્ર્ચિતતા ભાગ્યે જ મળે છે. બજારની ચાલનો ચોક્કસ અંદાજ લગાવી શકાતો નથી.
ભવિષ્યનું વળતર અગાઉથી નક્કી હોતું નથી. વ્યાજના દર બદલાય છે અને આપણી પોતાની પરિસ્થિતિ પણ સમય સાથે બદલાતી રહે છે. કંઈક એવું હંમેશાં રહેશે, જેની જાણ આપણને અગાઉથી નહીં હોય.
અહીં વિડંબના એ છે કે ખોટો નિર્ણય લેવાનું ટાળવાની કોશિશમાં આપણે બીજી એક મોંઘી ભૂલ કરી બેસીએ છીએ. કંઈ જ ન કરવાની ભૂલ...
અનિર્ણયની છૂપી કિંમત
નિર્ણય ન લેવાનું નુકસાન તમારા બૅંક સ્ટેટમેન્ટમાં અલગથી દેખાતું નથી અને કદાચ એટલે જ તેની અવગણના કરવી એટલી સરળ છે. ખાતામાં નિષ્ક્રિય પડેલા પૈસાની ખરીદશક્તિ ફુગાવાને કારણે ઘટી શકે છે. રોકાણમાં થતો વિલંબ ચક્રવૃદ્ધિ માટે મળતો કિંમતી સમય ઘટાડે છે. પૂરતો વીમો લેવામાં થતો વિલંબ તમને જોખમ સામે અસુરક્ષિત રાખે છે અને નાણાકીય આયોજનને વારંવાર મુલતવી રાખવાથી મહત્ત્વના લક્ષ્યો વધુ દૂર જઈ શકે છે. અનિર્ણયની કિંમત આજે કદાચ દેખાતી નથી, પરંતુ વર્ષો પછી તેનું પરિણામ સ્પષ્ટપણે દેખાઈ શકે છે.
મુખ્ય શીખ
‘પરફેક્ટ’ નહીં, સમજદારીપૂર્ણ નિર્ણય લો,
આનો અર્થ એવો બિલકુલ નથી કે નાણાકીય નિર્ણયો ઉતાવળમાં લેવા જોઈએ. જરૂરી માહિતી મેળવો. જોખમને સમજો. જરૂર પડે ત્યાં નિષ્ણાતની સલાહ લો, પરંતુ જ્યારે તમારી પાસે તમારા લક્ષ્યોને અનુરૂપ સમજદારીપૂર્ણ નિર્ણય લેવા જેટલી પૂરતી માહિતી હોય, ત્યારે આગળ વધો. ભવિષ્યમાં પરિસ્થિતિ બદલાય તો તમારા નિર્ણયની સમીક્ષા કરીને તેમાં જરૂરી ફેરફાર કરી શકાય છે. નાણાકીય આયોજન પહેલા જ દિવસથી ‘પરફેક્ટ’ હોવું જરૂરી નથી. પણ તેની શરૂઆત થવી જરૂરી છે.
નિષ્કર્ષ
સારું નાણાકીય આયોજન એટલે બજારની દરેક ચાલનો સાચો અંદાજ લગાવવો કે હંમેશાં સૌથી વધુ વળતર આપતું રોકાણ પસંદ કરવું એ નથી. તેનો અર્થ છે આજે ઉપલબ્ધ માહિતીના આધારે સમજી-વિચારીને નિર્ણય લેવો અને આવતીકાલે જરૂર પડે તો તેમાં ફેરફાર કરવાની તૈયારી રાખવી, કારણ કે ઘણીવાર સૌથી મોટી નાણાકીય ભૂલ ખોટો નિર્ણય લેવાની નથી, પરંતુ ‘પરફેક્ટ’ નિર્ણયની રાહ જોવામાં એટલો સમય પસાર કરી દેવાની છે કે અંતે તમે કોઈ નિર્ણય જ ન લો.